
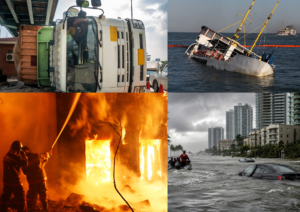
Hàng hóa vận chuyển trong nước vẫn có thể gặp nhiều rủi ro: tai nạn giao thông, cháy nổ, thiên tai, mất mát, hư hỏng hoặc các sự cố khác trong quá trình vận chuyển.
Đối với doanh nghiệp thường xuyên vận chuyển hàng hóa giữa nhà máy, kho, đại lý, cửa hàng hoặc khách hàng, mỗi chuyến hàng đều tạo ra một khoản rủi ro tài chính.
Bảo hiểm hàng hóa nội địa là giải pháp giúp doanh nghiệp quản trị rủi ro đối với hàng hóa trong quá trình vận chuyển theo phạm vi được thỏa thuận trong hợp đồng.
1. Bảo hiểm hàng hóa nội địa là gì?
Đây là loại hình bảo hiểm dành cho hàng hóa được vận chuyển trong phạm vi nội địa, với phạm vi và điều kiện cụ thể theo hợp đồng.
Đối tượng có thể là:
- Nguyên vật liệu
- Máy móc
- Thiết bị
- Thành phẩm
- Hàng tiêu dùng
- Hàng thương mại
- Hàng hóa phân phối
- Các loại hàng hóa khác phù hợp với điều kiện nhận bảo hiểm
2. Ai nên mua?
Đặc biệt phù hợp với:
- Nhà sản xuất
Hàng từ nhà máy → kho → đại lý. - Nhà phân phối
Hàng từ trung tâm phân phối → cửa hàng/đại lý. - Doanh nghiệp thương mại
Hàng mua từ nhà cung cấp → kho → khách hàng. - Doanh nghiệp logistics
Vận chuyển hàng cho khách hàng. - Doanh nghiệp có hàng giá trị cao
Một tổn thất lớn có thể ảnh hưởng đáng kể đến dòng tiền.
3. Hàng hóa nội địa có thể vận chuyển bằng phương tiện nào?
Tùy chương trình:
- Đường bộ
- Đường sắt
- Đường thủy
- Các phương thức vận chuyển phù hợp khác
Một số chương trình bảo hiểm hàng hóa trên thị trường hiện được thiết kế cho nhiều phương thức vận chuyển trong lãnh thổ Việt Nam.
4.
Ví dụ:
- Tai nạn giao thông
- Lật xe
- Va chạm
- Cháy
- Nổ
- Thiên tai
- Mất mát
- Hư hỏng
Nhưng: không nên hiểu rằng mọi trường hợp trên mặc nhiên được bảo hiểm.
Phạm vi thực tế phải căn cứ vào quy tắc và điều khoản bảo hiểm được áp dụng.
5. Phí bảo hiểm hàng hóa nội địa
Phí không nên được xác định chỉ bằng giá trị hàng hóa.
Doanh nghiệp nên cung cấp:
| Thông tin | Ví dụ |
|---|---|
| Loại hàng | Điện tử |
| Giá trị | 2 tỷ |
| Điểm đi | Hà Nội |
| Điểm đến | TP.HCM |
| Phương tiện | Xe tải |
| Tuyến | Bắc – Nam |
| Tần suất | 20 chuyến/tháng |
Từ đó môi giới mới có cơ sở tư vấn phương án phù hợp.
6. Bảo hiểm hàng hóa nội địa khác gì trách nhiệm của đơn vị vận chuyển?
Đây là điểm rất quan trọng.
Bảo hiểm hàng hóa bảo vệ lợi ích của người có quyền lợi đối với hàng hóa theo phạm vi hợp đồng.
Trong khi đó:
Bảo hiểm trách nhiệm giao nhận/vận chuyển tập trung vào trách nhiệm pháp lý của bên cung cấp dịch vụ khi phát sinh trách nhiệm thuộc phạm vi bảo hiểm.
Hai loại bảo hiểm không nên đánh đồng.
7. Khi hàng hóa bị tổn thất
Doanh nghiệp nên:
- Thông báo sự cố
- Hạn chế tổn thất
- Bảo lưu quyền khiếu nại
- Thu thập chứng từ
- Phối hợp giám định
- Hoàn thiện hồ sơ yêu cầu bồi thường
8. Doanh nghiệp nên mua theo chuyến hay bảo hiểm bao?
Đây là một trong những nội dung An Phúc có thể tư vấn theo đặc điểm hoạt động.
Nếu doanh nghiệp vận chuyển thường xuyên, có thể xem xét phương án bảo hiểm phù hợp với tần suất và cách thức vận chuyển.
Bộ luật Hàng hải hiện hành có quy định về bảo hiểm bao, trong đó bảo hiểm có thể áp dụng cho một loại hoặc một số loại hàng hóa được gửi đi/nhận trong một thời hạn nhất định.
9. An Phúc tư vấn bảo hiểm hàng hóa nội địa
An Phúc có thể hỗ trợ doanh nghiệp đánh giá:
Hàng gì? → Đi đâu? → Đi bằng gì? → Giá trị bao nhiêu? → Rủi ro nào cần quan tâm? → Phạm vi nào phù hợp?
Gửi thông tin lô hàng cho An Phúc để nhận phương án tư vấn và báo giá.
