
Trong quá trình vận chuyển, hàng hóa có thể gặp nhiều rủi ro như tai nạn giao thông, cháy nổ, thiên tai, mất mát, hư hỏng hoặc các sự cố khác tùy theo phương thức vận chuyển và điều kiện bảo hiểm.
Bảo hiểm hàng hóa là giải pháp tài chính giúp doanh nghiệp bảo vệ giá trị hàng hóa trước những rủi ro thuộc phạm vi bảo hiểm được thỏa thuận trong hợp đồng.
Đối với doanh nghiệp sản xuất, thương mại, xuất nhập khẩu, vận tải và logistics, một tổn thất lớn đối với hàng hóa có thể ảnh hưởng trực tiếp đến dòng tiền và hoạt động kinh doanh.
Vì vậy, điều quan trọng không chỉ là “có mua bảo hiểm hay không”, mà là mua đúng loại bảo hiểm, đúng phạm vi và phù hợp với hành trình vận chuyển.
1. Bảo hiểm hàng hóa là gì?
Hiểu đơn giản, bảo hiểm hàng hóa là hợp đồng bảo hiểm trong đó doanh nghiệp bảo hiểm nhận bảo hiểm cho hàng hóa theo những điều kiện, phạm vi và giới hạn đã thỏa thuận.
Khi xảy ra tổn thất thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm sẽ xem xét trách nhiệm và bồi thường theo hợp đồng, quy tắc và chứng từ liên quan.
Đây là điểm doanh nghiệp cần đặc biệt lưu ý:
Bảo hiểm hàng hóa không có nghĩa là mọi tổn thất xảy ra với hàng hóa đều được bồi thường.
Phạm vi bảo hiểm phụ thuộc vào quy tắc, điều khoản, điều kiện bảo hiểm, loại hàng, hành trình và các thỏa thuận cụ thể trong hợp đồng.
Luật Kinh doanh bảo hiểm 2022 quy định hợp đồng bảo hiểm tài sản và thiệt hại thuộc loại hình bảo hiểm phi nhân thọ; đối với hợp đồng bảo hiểm hàng hải, phần thuộc phạm vi Bộ luật Hàng hải được thực hiện theo Bộ luật này.
2. Doanh nghiệp nào nên mua bảo hiểm hàng hóa?
Bảo hiểm hàng hóa đặc biệt phù hợp với:
- Doanh nghiệp xuất nhập khẩu
- Doanh nghiệp sản xuất
- Doanh nghiệp thương mại
- Nhà phân phối
- Công ty logistics
- Công ty giao nhận vận tải
- Doanh nghiệp vận chuyển hàng hóa
- Nhà thầu có hàng hóa, thiết bị cần vận chuyển
- Doanh nghiệp thường xuyên gửi hàng với giá trị lớn
Đặc biệt, nếu giá trị mỗi lô hàng lớn hoặc doanh nghiệp vận chuyển hàng thường xuyên, việc xây dựng phương án bảo hiểm phù hợp có thể giúp hạn chế cú sốc tài chính khi xảy ra tổn thất.
3. Bảo hiểm hàng hóa gồm những loại nào?
3.1. Bảo hiểm hàng hóa nội địa
Áp dụng cho hàng hóa vận chuyển trong phạm vi nội địa, tùy theo hành trình và phương thức vận chuyển.
Xem chi tiết:
→ Bảo hiểm hàng hóa nội địa
3.2. Bảo hiểm hàng hóa xuất nhập khẩu
Áp dụng cho hàng hóa trong các hoạt động xuất khẩu, nhập khẩu và vận chuyển quốc tế theo điều kiện hợp đồng.
Xem chi tiết: Bảo hiểm hàng hóa xuất nhập khẩu
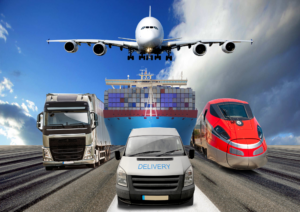
Các chương trình bảo hiểm hàng hóa trên thị trường hiện cũng được thiết kế theo nhiều phương thức vận tải như đường bộ, đường sắt, đường biển và đường hàng không.
4. Bảo hiểm hàng hóa có thể áp dụng cho những phương thức vận chuyển nào?
Tùy chương trình và điều kiện bảo hiểm, hàng hóa có thể được xem xét bảo hiểm khi vận chuyển bằng:
Đường bộ
Ví dụ:
- xe tải
- container
- xe chuyên dụng
Đường biển
Ví dụ:
- container
- hàng rời
- hàng hóa vận chuyển bằng tàu biển
Đường hàng không
Phù hợp với các loại hàng cần vận chuyển nhanh hoặc có giá trị cao, tùy điều kiện.
Đường sắt
Có thể áp dụng đối với những hành trình phù hợp.
Do đó, khi yêu cầu báo giá, doanh nghiệp nên cung cấp hàng hóa + giá trị + hành trình + phương thức vận chuyển + điều kiện giao hàng thay vì chỉ hỏi “phí bảo hiểm bao nhiêu”.
5. Bảo hiểm hàng hóa bảo vệ những rủi ro nào?
Không có một danh sách rủi ro áp dụng giống nhau cho mọi hợp đồng.
Phạm vi phụ thuộc vào điều kiện bảo hiểm được lựa chọn.
Một số nhóm rủi ro thường được doanh nghiệp quan tâm gồm:
- Cháy
- Nổ
- Tai nạn phương tiện
- Đâm va
- Thiên tai
- Mất mát
- Hư hỏng
- Các rủi ro liên quan đến quá trình vận chuyển
Tuy nhiên, không nên chỉ nhìn vào danh sách “rủi ro được bảo hiểm”.
Doanh nghiệp cần đọc cả:
Điều kiện bảo hiểm + điểm loại trừ + nghĩa vụ của người được bảo hiểm + giới hạn trách nhiệm.
6. ICC A, B, C trong bảo hiểm hàng hóa là gì?
Đối với bảo hiểm hàng hóa xuất nhập khẩu, doanh nghiệp có thể gặp các điều kiện bảo hiểm hàng hóa quốc tế như:
- ICC (A)
- ICC (B)
- ICC (C)
Các doanh nghiệp bảo hiểm tại Việt Nam hiện vẫn cung cấp các bộ điều khoản hàng hóa xuất nhập khẩu theo điều kiện A, B và C.
Tuy nhiên, đây là một chủ đề chuyên sâu và An Phúc không nên nhồi toàn bộ vào bài pillar này.
Nên xây bài riêng:
ICC A, B, C là gì? So sánh điều kiện bảo hiểm hàng hóa
và link về pillar này.
7. Phí bảo hiểm hàng hóa được tính như thế nào?
Không có một mức phí cố định cho mọi lô hàng.
Doanh nghiệp thường cần cung cấp các thông tin như:
- Giá trị hàng hóa
- Loại hàng
- Bao bì
- Phương thức vận chuyển
- Tuyến đường
- Điểm đi
- Điểm đến
- Điều kiện giao hàng
- Điều kiện bảo hiểm
- Lịch sử tổn thất nếu cần
Do đó, thay vì sử dụng thông điệp:
“Bảo hiểm hàng hóa chỉ X đồng”
An Phúc nên sử dụng:
Nhận tư vấn và báo giá bảo hiểm hàng hóa theo từng lô hàng/doanh nghiệp.
8. Quy trình mua bảo hiểm hàng hóa
Bước 1: Cung cấp thông tin
Doanh nghiệp cung cấp:
- Thông tin hàng hóa
- Giá trị
- Tuyến vận chuyển
- Phương tiện
- Thời gian vận chuyển
- Điều kiện giao hàng
Bước 2: Tư vấn phạm vi
An Phúc phân tích nhu cầu và phối hợp lựa chọn chương trình phù hợp.
Bước 3: Nhận báo giá
Mức phí phụ thuộc vào thông tin thực tế của lô hàng và điều kiện bảo hiểm.
Bước 4: Xác nhận bảo hiểm
Sau khi thống nhất điều kiện, doanh nghiệp thực hiện các thủ tục cần thiết để phát hành chứng nhận/đơn bảo hiểm.
Bước 5: Xử lý khi có tổn thất
Khi xảy ra sự cố, người được bảo hiểm cần thông báo và thực hiện các nghĩa vụ theo hợp đồng, đồng thời bảo lưu quyền khiếu nại và cung cấp chứng từ liên quan.
9. Khi hàng hóa bị tổn thất cần làm gì?
Đây là phần An Phúc nên làm rất tốt, bởi nó thể hiện chuyên môn môi giới.
Khi xảy ra tổn thất:
1. Thông báo sự cố
2. Bảo vệ hiện trường/chứng cứ nếu có thể
3. Thực hiện các biện pháp hạn chế tổn thất
4. Thông báo cho các bên liên quan
5. Thu thập chứng từ
Ví dụ:
- Hợp đồng
- Hóa đơn
- Packing list
- Vận đơn
- Chứng từ vận chuyển
- Biên bản tổn thất
- Hình ảnh
- Chứng từ liên quan khác
6. Phối hợp giám định và giải quyết hồ sơ
Tài liệu của các doanh nghiệp bảo hiểm cũng nhấn mạnh việc thông báo tổn thất, thu thập chứng từ và thực hiện thủ tục yêu cầu bồi thường.
10. Vì sao doanh nghiệp nên mua bảo hiểm hàng hóa?
Bảo vệ dòng tiền
Một lô hàng trị giá hàng trăm triệu hoặc hàng tỷ đồng bị tổn thất có thể gây áp lực rất lớn lên doanh nghiệp.
Chủ động quản trị rủi ro
Thay vì chỉ dựa vào khả năng bồi thường của đơn vị vận chuyển, doanh nghiệp có thể chủ động xây dựng phương án bảo vệ tài sản.
Phù hợp với hoạt động xuất nhập khẩu
Các lô hàng quốc tế thường trải qua nhiều chặng và nhiều bên tham gia, khiến việc quản trị rủi ro trở nên phức tạp hơn.
Hỗ trợ quản trị chuỗi cung ứng
Bảo hiểm là một công cụ trong hệ thống quản trị rủi ro của doanh nghiệp.
11. An Phúc có thể hỗ trợ gì?
An Phúc không chỉ đơn thuần cung cấp một báo giá.
Với vai trò môi giới bảo hiểm, An Phúc có thể tập trung vào việc:
Phân tích rủi ro → xác định nhu cầu → lựa chọn phạm vi → so sánh phương án → tư vấn → hỗ trợ khi phát sinh vấn đề.
CTA
Doanh nghiệp đang có lô hàng cần vận chuyển?
Gửi thông tin hàng hóa và hành trình cho An Phúc để được tư vấn phương án bảo hiểm phù hợp.
[NHẬN TƯ VẤN & BÁO GIÁ]
